Domain konstrukte.de kaufen?
Wir ziehen mit dem Projekt
konstrukte.de um.
Sind Sie am Kauf der Domain
konstrukte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konstrukte.de kaufen?
Für wen gilt die buchführungspflicht?
Die Buchführungspflicht gilt grundsätzlich für alle Kaufleute, also für Unternehmen, die ein Handelsgewerbe betreiben. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie die OHG oder die KG, sowie Kapitalgesellschaften wie die GmbH oder die AG. Auch bestimmte Freiberufler können zur Buchführungspflicht verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die genauen Vorschriften zur Buchführungspflicht sind im Handelsgesetzbuch (HGB) geregelt und können je nach Rechtsform und Umsatzvolumen variieren. Es ist daher ratsam, sich rechtzeitig über die Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Sanktionen zu vermeiden. **
Wann besteht nach steuerrechtlichen Vorschriften buchführungspflicht?
Nach steuerrechtlichen Vorschriften besteht in Deutschland die Pflicht zur Buchführung, wenn ein Unternehmen bestimmte Größen- oder Umsatzgrenzen überschreitet. Konkret bedeutet das, dass Unternehmen, die mehr als 600.000 Euro Umsatz oder 60.000 Euro Gewinn pro Jahr erwirtschaften, zur doppelten Buchführung verpflichtet sind. Zudem sind Unternehmen, die als Gewerbetreibende oder Freiberufler tätig sind, generell zur Buchführung verpflichtet. Die genauen Vorschriften können je nach Rechtsform und Branche variieren, daher ist es ratsam, sich individuell beraten zu lassen, um sicherzustellen, dass man den steuerrechtlichen Anforderungen gerecht wird. **

Ähnliche Suchbegriffe für Buchführungspflicht
Top-Angebote
Produkte zum Begriff Buchführungspflicht:
-
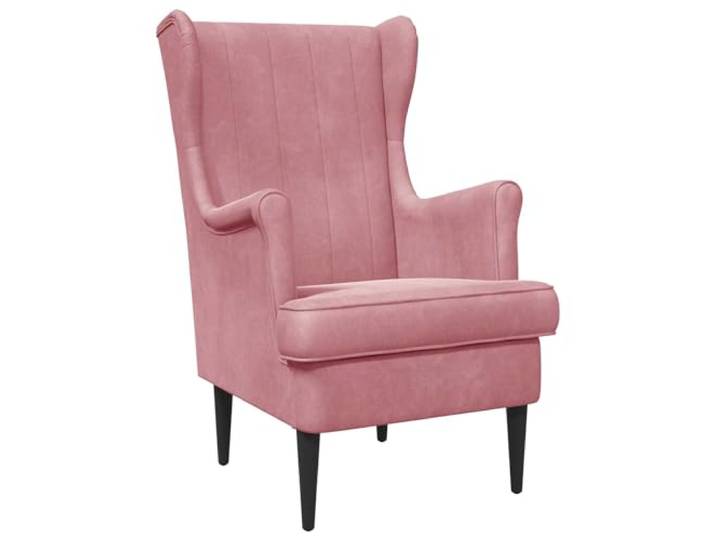
Rosa Velours Sessel mit Kissen, Metallrahmen und Holz Ingenieurwesen Samt Polsterung, Wechselkissen, stabile Konstruktion, einfache Montage, moderne OptikRosa Velours Sessel mit Kissen, Metallrahmen und Holz Ingenieurwesen Samt Polsterung, Wechselkissen, stabile Konstruktion, einfache Montage, moderne Optik. Der weiche Samt umhüllt die gesamte Sitzfläche und bietet einen gemütlichen und komfortablen Ort für die tägliche Erholung zu Hause. Mit dem austauschbaren Kissen lässt sich der Sessel leicht sauber halten und sich beliebig verändern, sodass der Sessel immer frisch aussieht. Das robuste Gestell aus Metall und Ingenieurholz garantiert Stabilität und Langlebigkeit bei intensiven Beanspruchungen. Das moderne Design eignet sich für Ihr Wohn- und Schlafzimmer und verleiht dem Interieur eine elegante Note und Funktionalität Die Montage erfordert nur zwei Personen und Bohrmaschine, und die einfachen Anweisungen können Sie schnell Ihr fertiges Möbelstück genießen. Farbe:Rosa166,00 €*Versand: 14,97 €Sichere Weiterleitung zum Anbieter


-
Wer ist von der Buchführungspflicht befreit?
Personen oder Unternehmen, die bestimmte Kriterien erfüllen, können von der Buchführungspflicht befreit werden. Dazu gehören beispielsweise Kleingewerbetreibende, die weniger als 600.000 Euro Umsatz und weniger als 60.000 Euro Gewinn im Jahr erzielen. Auch Vereine und bestimmte Freiberufler können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu prüfen, um festzustellen, ob man von der Buchführungspflicht befreit ist. In jedem Fall ist es ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass man alle rechtlichen Anforderungen erfüllt. **
-
Wann beginnt die Buchführungspflicht nach 238 HGB?
Die Buchführungspflicht nach § 238 HGB beginnt für Kaufleute mit der Aufnahme ihrer Geschäftstätigkeit. Das bedeutet, sobald ein Unternehmen seine Tätigkeit aufnimmt und als Kaufmann im Sinne des Handelsgesetzbuches gilt, muss es eine ordnungsgemäße Buchführung führen. Dabei ist es wichtig, dass alle Geschäftsvorfälle lückenlos und nachvollziehbar dokumentiert werden. Die Buchführungspflicht dient der Transparenz und Nachvollziehbarkeit der finanziellen Situation eines Unternehmens und ist somit ein wichtiger Bestandteil des kaufmännischen Handelns. Unternehmen sollten daher von Beginn an darauf achten, die gesetzlichen Vorgaben zur Buchführungspflicht einzuhalten. **
-
Welche Folgen hat die Nichterfüllung der steuerrechtlichen Buchführungspflicht?
Welche Folgen hat die Nichterfüllung der steuerrechtlichen Buchführungspflicht? Die Nichterfüllung der steuerrechtlichen Buchführungspflicht kann zu schwerwiegenden Konsequenzen führen, wie beispielsweise hohen Geldstrafen oder sogar strafrechtlichen Konsequenzen. Zudem kann es zu einer Betriebsprüfung durch das Finanzamt kommen, die zu weiteren Kosten und Unannehmlichkeiten führen kann. Darüber hinaus kann die Nichterfüllung der Buchführungspflicht das Vertrauen der Geschäftspartner und Kunden beeinträchtigen und zu einem Imageverlust führen. Es ist daher wichtig, die steuerrechtlichen Vorschriften einzuhalten und die Buchführungspflicht gewissenhaft zu erfüllen. **
-
Wer ist handelsrechtlich ausnahmsweise von der Buchführungspflicht befreit?
Wer ist handelsrechtlich ausnahmsweise von der Buchführungspflicht befreit? In Deutschland sind Einzelunternehmer, die nicht mehr als 600.000 Euro Umsatz und 60.000 Euro Gewinn im Jahr erzielen, von der Buchführungspflicht befreit. Zudem sind Kleingewerbetreibende, die nicht im Handelsregister eingetragen sind, von der Pflicht zur doppelten Buchführung befreit. Auch Freiberufler wie Ärzte, Anwälte oder Architekten sind in der Regel von der Buchführungspflicht befreit, sofern sie nicht freiwillig eine doppelte Buchführung führen möchten. Es ist jedoch ratsam, sich individuell beraten zu lassen, da die Regelungen je nach Unternehmensform und Umsatz variieren können. **

Wann müssen Unternehmen in Deutschland ihre Aufzeichnungspflichten im Rahmen der Buchführungspflicht erfüllen?
Unternehmen in Deutschland müssen ihre Aufzeichnungspflichten im Rahmen der Buchführungspflicht grundsätzlich zeitnah und ordnungsgemäß erfüllen. Die genauen Fristen und Regelungen sind im Handelsgesetzbuch (HGB) sowie in der Abgabenordnung (AO) festgelegt. Verstöße gegen die Aufzeichnungspflichten können zu Bußgeldern und anderen rechtlichen Konsequenzen führen. **
Welche Rolle spielt die Statik in der Architektur, Ingenieurwesen und Bauwesen?
Die Statik spielt eine entscheidende Rolle in der Architektur, dem Ingenieurwesen und dem Bauwesen, da sie die Stabilität und Sicherheit von Bauwerken gewährleistet. Durch die Berechnung von Kräften und Belastungen ermöglicht die Statik die Konstruktion von Gebäuden, Brücken und anderen Bauwerken, die den physikalischen Anforderungen standhalten. Sie ist auch wichtig für die Planung und Ausführung von Bauprojekten, um sicherzustellen, dass die Strukturen den erforderlichen Standards entsprechen und langfristig stabil bleiben. Darüber hinaus ist die Statik ein wesentlicher Bestandteil bei der Überprüfung und Sanierung bestehender Bauwerke, um ihre Integrität und Sicherheit zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Buchführungspflicht:
-
Rosa Velours Sessel mit Kissen, Metallrahmen und Holz Ingenieurwesen Samt Polsterung, Wechselkissen, stabile Konstruktion, einfache Montage, moderne OptikRosa Velours Sessel mit Kissen, Metallrahmen und Holz Ingenieurwesen Samt Polsterung, Wechselkissen, stabile Konstruktion, einfache Montage, moderne Optik. Der weiche Samt umhüllt die gesamte Sitzfläche und bietet einen gemütlichen und komfortablen Ort für die tägliche Erholung zu Hause. Mit dem austauschbaren Kissen lässt sich der Sessel leicht sauber halten und sich beliebig verändern, sodass der Sessel immer frisch aussieht. Das robuste Gestell aus Metall und Ingenieurholz garantiert Stabilität und Langlebigkeit bei intensiven Beanspruchungen. Das moderne Design eignet sich für Ihr Wohn- und Schlafzimmer und verleiht dem Interieur eine elegante Note und Funktionalität Die Montage erfordert nur zwei Personen und Bohrmaschine, und die einfachen Anweisungen können Sie schnell Ihr fertiges Möbelstück genießen. Farbe:Rosa166,00 €*Versand: 14,97 €Sichere Weiterleitung zum Anbieter
-
Für wen gilt die buchführungspflicht?
Die Buchführungspflicht gilt grundsätzlich für alle Kaufleute, also für Unternehmen, die ein Handelsgewerbe betreiben. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie die OHG oder die KG, sowie Kapitalgesellschaften wie die GmbH oder die AG. Auch bestimmte Freiberufler können zur Buchführungspflicht verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die genauen Vorschriften zur Buchführungspflicht sind im Handelsgesetzbuch (HGB) geregelt und können je nach Rechtsform und Umsatzvolumen variieren. Es ist daher ratsam, sich rechtzeitig über die Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Sanktionen zu vermeiden. **
-
Wann besteht nach steuerrechtlichen Vorschriften buchführungspflicht?
Nach steuerrechtlichen Vorschriften besteht in Deutschland die Pflicht zur Buchführung, wenn ein Unternehmen bestimmte Größen- oder Umsatzgrenzen überschreitet. Konkret bedeutet das, dass Unternehmen, die mehr als 600.000 Euro Umsatz oder 60.000 Euro Gewinn pro Jahr erwirtschaften, zur doppelten Buchführung verpflichtet sind. Zudem sind Unternehmen, die als Gewerbetreibende oder Freiberufler tätig sind, generell zur Buchführung verpflichtet. Die genauen Vorschriften können je nach Rechtsform und Branche variieren, daher ist es ratsam, sich individuell beraten zu lassen, um sicherzustellen, dass man den steuerrechtlichen Anforderungen gerecht wird. **
-
Wer ist von der Buchführungspflicht befreit?
Personen oder Unternehmen, die bestimmte Kriterien erfüllen, können von der Buchführungspflicht befreit werden. Dazu gehören beispielsweise Kleingewerbetreibende, die weniger als 600.000 Euro Umsatz und weniger als 60.000 Euro Gewinn im Jahr erzielen. Auch Vereine und bestimmte Freiberufler können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu prüfen, um festzustellen, ob man von der Buchführungspflicht befreit ist. In jedem Fall ist es ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass man alle rechtlichen Anforderungen erfüllt. **
-
Wann beginnt die Buchführungspflicht nach 238 HGB?
Die Buchführungspflicht nach § 238 HGB beginnt für Kaufleute mit der Aufnahme ihrer Geschäftstätigkeit. Das bedeutet, sobald ein Unternehmen seine Tätigkeit aufnimmt und als Kaufmann im Sinne des Handelsgesetzbuches gilt, muss es eine ordnungsgemäße Buchführung führen. Dabei ist es wichtig, dass alle Geschäftsvorfälle lückenlos und nachvollziehbar dokumentiert werden. Die Buchführungspflicht dient der Transparenz und Nachvollziehbarkeit der finanziellen Situation eines Unternehmens und ist somit ein wichtiger Bestandteil des kaufmännischen Handelns. Unternehmen sollten daher von Beginn an darauf achten, die gesetzlichen Vorgaben zur Buchführungspflicht einzuhalten. **
Ähnliche Suchbegriffe für Buchführungspflicht
-
Gehring, Wolfgang: Praxis Planung EnglischunterrichtPraxis Planung Englischunterricht , Am Beispiel Englisch beschreibt das Buch zentrale didaktische und methodische Aspekte einer handlungsorientierten Fremdsprachenvermittlung. Theoretische Grundlagen werden unterrichtspraktisch beleuchtet, eine Vielzahl an Aktivierungsformen systematisch vor gestellt. Alle Aufgabenbeispiele sind nach Operatoren geordnet, auch die Formate, die für die Entwicklung bestimmter kommunikativer Kompetenzen vorgeschlagen werden. Verschiedene Unterrichtsskizzen zu den einzelnen Fertigkeiten und Fähigkeiten schließlich zeigen eine Reihe an Möglichkeiten, wie Lehr- und Lernprozessen in der Schule eine Struktur gegeben werden kann. Ziel des Buches ist es, Lehrkräften und allen, die es werden wollen, die Planung eines guten Englischunterrichts zu erleichtern. , Bohrgeräte > Handwerkzeuge , Auflage: 2. überarb. und erweiterte Auflage, Erscheinungsjahr: 20211018, Produktform: Kartoniert, Autoren: Gehring, Wolfgang, Edition: REV, Auflage: 21002, Auflage/Ausgabe: 2. überarb. und erweiterte Auflage, Seitenzahl/Blattzahl: 352, Keyword: Aktivierungsformen; Anglistik studieren; Antizipierendes Lesen; Aussprachetraining; Didaktik; Englisch; Englisch Schreiben lernen; Englisch in Schule unterrichten; Englischdidaktik; Englischunterricht; Englischunterricht Sekundarstufe I; Englischunterricht Sekundarstufe II; Englischunterricht planen; Hörverstehen; Interkulturelles Lernen; Lehramt; Lehramt Englisch; Lehrstrategien; Lernbedingungen; Lerngruppe; Lernziele; Planung; Pädagogik; Rechtschreibtraining; Schulpädagogik; Sehverstehen; Sprachlernmethoden; Sprachlernmodell; Sprechkompetenzen; Strukturierungsformen; Unterrichtsbeispiele; Unterrichtsgestaltung; Unterrichtsmodelle; Unterrichtsplanung; Unterrichtsskizzen; Wortschatz, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Englisch / Didaktik, Methodik~Fremdsprache / Didaktik, Methodik~Sprachunterricht~Bildungspolitik~Politik / Bildung, Fachkategorie: Bildungsstrategien und -politik, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Fachspezifischer Unterricht, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 211, Breite: 147, Höhe: 21, Gewicht: 468, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825240912, eBook EAN: 9783838557878, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 184798024,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Forecasting neu gedachtPlanung und Forecasting neu gedacht , Unternehmen müssen auch in Zeiten dynamischer und komplexer Marktsituationen schnell Entscheidungen treffen und entsprechende Maßnahmen umsetzen, um erfolgreich zu bleiben. Die bisher übliche Planungspraxis mit ihren traditionellen Methoden funktioniert hier nicht mehr wirklich effizient. Dieses Herausgeberwerk von Ronald Gleich, Michael Kappes, Claudia Maron, Karsten Oehler und Martin Tschandl zeigt, wie die Planung im Sinne eines New Planning auf die nächste Stufe gehoben wird, um Unternehmen erfolgreich in die Zukunft zu führen. Die Autor:innen stellen Tools und Methoden vor, damit Planung zukunftsorientiert, agil, flexibel, integriert, datengesteuert und nachhaltig bei der Entscheidungsfindung unterstützt und sich auf die Bewältigung aktueller Herausforderungen konzentrieren kann. Mit zahlreichen Praxibeispielen. Inhalte: Bestandteile einer modernen Planung Überblick über moderne Planungsansätze Strategische Planung mithilfe BSC, OKR, Trends Benchmarking als marktorientierter Impuls für die Planung Campus Planung und datengetriebene Umsatzplanung Case Swiss ESG in der integrierten Unternehmensplanung Steuerung mit Forecasts Integrierte Planung Finanz- und Liquiditätsplanung Unterstützung Planung und Forecast durch eine moderne IT-Architektur AI/ML Forecasting in der Planung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20241121, Titel der Reihe: Haufe Fachbuch##, Redaktion: Gleich, Ronald~Kappes, Michael~Maron, Claudia~Oehler, Karsten~Tschandl, Martin, Seitenzahl/Blattzahl: 250, Keyword: AI; BSC; Campus Planung; Case Swiss; Controlling; ESG; Forecast; Future; Gleich; IT; KI; Kappes; Liqudität; ML; Maron; OKR; Oehler; Planning; Tschandl; Unternehmensplanung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 508, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Folgen hat die Nichterfüllung der steuerrechtlichen Buchführungspflicht?
Welche Folgen hat die Nichterfüllung der steuerrechtlichen Buchführungspflicht? Die Nichterfüllung der steuerrechtlichen Buchführungspflicht kann zu schwerwiegenden Konsequenzen führen, wie beispielsweise hohen Geldstrafen oder sogar strafrechtlichen Konsequenzen. Zudem kann es zu einer Betriebsprüfung durch das Finanzamt kommen, die zu weiteren Kosten und Unannehmlichkeiten führen kann. Darüber hinaus kann die Nichterfüllung der Buchführungspflicht das Vertrauen der Geschäftspartner und Kunden beeinträchtigen und zu einem Imageverlust führen. Es ist daher wichtig, die steuerrechtlichen Vorschriften einzuhalten und die Buchführungspflicht gewissenhaft zu erfüllen. **
-
Wer ist handelsrechtlich ausnahmsweise von der Buchführungspflicht befreit?
Wer ist handelsrechtlich ausnahmsweise von der Buchführungspflicht befreit? In Deutschland sind Einzelunternehmer, die nicht mehr als 600.000 Euro Umsatz und 60.000 Euro Gewinn im Jahr erzielen, von der Buchführungspflicht befreit. Zudem sind Kleingewerbetreibende, die nicht im Handelsregister eingetragen sind, von der Pflicht zur doppelten Buchführung befreit. Auch Freiberufler wie Ärzte, Anwälte oder Architekten sind in der Regel von der Buchführungspflicht befreit, sofern sie nicht freiwillig eine doppelte Buchführung führen möchten. Es ist jedoch ratsam, sich individuell beraten zu lassen, da die Regelungen je nach Unternehmensform und Umsatz variieren können. **
-
Wann müssen Unternehmen in Deutschland ihre Aufzeichnungspflichten im Rahmen der Buchführungspflicht erfüllen?
Unternehmen in Deutschland müssen ihre Aufzeichnungspflichten im Rahmen der Buchführungspflicht grundsätzlich zeitnah und ordnungsgemäß erfüllen. Die genauen Fristen und Regelungen sind im Handelsgesetzbuch (HGB) sowie in der Abgabenordnung (AO) festgelegt. Verstöße gegen die Aufzeichnungspflichten können zu Bußgeldern und anderen rechtlichen Konsequenzen führen. **
-
Welche Rolle spielt die Statik in der Architektur, Ingenieurwesen und Bauwesen?
Die Statik spielt eine entscheidende Rolle in der Architektur, dem Ingenieurwesen und dem Bauwesen, da sie die Stabilität und Sicherheit von Bauwerken gewährleistet. Durch die Berechnung von Kräften und Belastungen ermöglicht die Statik die Konstruktion von Gebäuden, Brücken und anderen Bauwerken, die den physikalischen Anforderungen standhalten. Sie ist auch wichtig für die Planung und Ausführung von Bauprojekten, um sicherzustellen, dass die Strukturen den erforderlichen Standards entsprechen und langfristig stabil bleiben. Darüber hinaus ist die Statik ein wesentlicher Bestandteil bei der Überprüfung und Sanierung bestehender Bauwerke, um ihre Integrität und Sicherheit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.